¿Por qué no coincide tu contabilidad con los CFDI del SAT? Errores frecuentes, riesgos fiscales y cómo detectarlos
Publicado por VICA CONSULTORES | Octubre de 2026
La contabilidad de una empresa puede estar correctamente registrada y, aun así, presentar diferencias respecto de los Comprobantes Fiscales Digitales por Internet (CFDI) que tiene registrados el Servicio de Administración Tributaria (SAT).
Estas diferencias pueden originarse por facturas canceladas, comprobantes no contabilizados, errores en complementos de pago, operaciones registradas en periodos distintos o tratamientos fiscales que no necesariamente coinciden con el reconocimiento contable.
El problema comienza cuando estas diferencias no se identifican oportunamente y terminan reflejándose en declaraciones de impuestos, requerimientos, cartas invitación o revisiones de la autoridad.
¿Cómo saber si tu empresa tiene diferencias fiscales antes de que el SAT las señale?
En este artículo explicamos los errores más frecuentes, sus fundamentos legales y las herramientas que pueden ayudarte a detectarlos.
1. ¿Por qué el SAT puede tener información diferente a tu contabilidad?
El SAT recibe información de los CFDI emitidos y recibidos por los contribuyentes. Estos comprobantes contienen datos relacionados con ingresos, gastos, impuestos, nóminas y pagos.
Por otra parte, la contabilidad registra las operaciones económicas de la empresa conforme a su naturaleza, documentación y criterios contables aplicables.
Aunque ambas fuentes están relacionadas, no necesariamente deben mostrar los mismos importes en todos sus conceptos o periodos.
Por ejemplo, una empresa puede reconocer contablemente una venta a crédito cuando se realiza la operación, mientras que determinados efectos fiscales, como el IVA trasladado, dependen del cobro efectivo.
Esto significa que una diferencia no siempre representa un error. En ocasiones se trata de una diferencia temporal o de tratamiento contable y fiscal que debe identificarse y justificarse.
Lo importante es contar con información suficiente para explicar por qué existe.
Fundamento legal:
- Artículo 28 del Código Fiscal de la Federación: obligaciones relacionadas con la contabilidad.
- Artículos 29 y 29-A del Código Fiscal de la Federación: expedición y requisitos de los CFDI.
- Artículo 1-B de la Ley del IVA: momento en que se consideran efectivamente cobradas las contraprestaciones.
2. Facturas emitidas que no aparecen en la contabilidad
Uno de los errores más frecuentes ocurre cuando una empresa emite un CFDI de ingreso, pero la operación no queda registrada correctamente en su sistema contable.
Esto puede suceder cuando existen diferentes sistemas de facturación, procesos manuales o falta de comunicación entre los departamentos de ventas y contabilidad.
Ejemplo práctico:
Una empresa emite durante septiembre las siguientes facturas:
| Concepto | Importe |
|---|---|
| CFDI de ingresos vigentes registrados en el SAT | $580,000 |
| Facturas identificadas en la contabilidad | $545,000 |
| Diferencia por investigar | $35,000 |
Esta diferencia requiere revisar qué comprobantes no fueron contabilizados, si existen operaciones registradas en otro periodo o si se aplicaron criterios diferentes.
¿Cómo detectarlo?
Se recomienda comparar periódicamente los CFDI emitidos vigentes contra las pólizas contables, utilizando el UUID como identificador principal de cada comprobante.
También deben revisarse las fechas, importes, impuestos y relaciones entre documentos.
3. CFDI cancelados que continúan registrados en la contabilidad
Otra situación común ocurre cuando se cancela una factura ante el SAT, pero no se realiza el ajuste correspondiente en los registros internos.
Esto puede provocar que la contabilidad mantenga ingresos, cuentas por cobrar o impuestos relacionados con una operación que fue cancelada.
Ejemplo:
Una empresa emite una factura por $100,000 más IVA y posteriormente la cancela para sustituirla por otro CFDI.
Si el documento original continúa registrado sin el tratamiento contable correspondiente, pueden generarse duplicidades o diferencias en los saldos.
Para detectar estos casos es importante revisar:
- El estado actual del CFDI ante el SAT.
- La fecha y motivo de cancelación.
- La existencia de un CFDI sustituto, cuando corresponda.
- El registro contable de la operación original.
- Los ajustes realizados después de la cancelación.
Importante: La cancelación fiscal de un comprobante no sustituye el análisis de la operación económica que lo originó.
Fundamento: Artículos 29 y 29-A del Código Fiscal de la Federación.
4. Facturas recibidas que no han sido contabilizadas
Las empresas pueden tener CFDI de proveedores registrados ante el SAT que todavía no aparecen en su contabilidad.
Entre las causas frecuentes encontramos facturas que nunca llegaron al departamento contable, comprobantes descargados fuera del periodo de cierre o registros pendientes de clasificación.
También puede ocurrir lo contrario: gastos contabilizados que no cuentan con el CFDI correspondiente.
¿Qué riesgos existen?
Una factura recibida no garantiza automáticamente que el gasto sea deducible ni que el IVA pueda acreditarse.
Es necesario revisar los requisitos fiscales aplicables, la naturaleza de la operación y la documentación que respalda el gasto.
Fundamentos:
- Artículo 27 de la Ley del ISR: requisitos generales de las deducciones.
- Artículo 5 de la Ley del IVA: requisitos para el acreditamiento.
- Artículos 29 y 29-A del Código Fiscal de la Federación: requisitos de los comprobantes fiscales.
5. Complementos de pago: uno de los principales puntos de revisión
Cuando una operación se factura utilizando el método de pago PPD (Pago en Parcialidades o Diferido), normalmente será necesario emitir el CFDI con complemento para recepción de pagos cuando se reciban los cobros correspondientes.
Si estos complementos no se emiten, se emiten incorrectamente o no se relacionan adecuadamente con las facturas originales, pueden generarse diferencias entre la información fiscal y los registros de cobranza.
Ejemplo práctico:
Una empresa emite una factura de $116,000, IVA incluido, con método de pago PPD.
Posteriormente recibe dos pagos:
| Operación | Importe |
|---|---|
| Factura original | $116,000 |
| Primer cobro | $58,000 |
| Segundo cobro | $58,000 |
| Total cobrado | $116,000 |
Aunque la factura se emitió originalmente por el importe total, los cobros deben identificarse correctamente para determinar los efectos fiscales correspondientes.
Si únicamente se registra la factura y no se documentan correctamente los pagos, pueden surgir diferencias en los controles de IVA, cuentas por cobrar y comprobantes fiscales.
¿Qué debemos revisar?
La relación entre el UUID de la factura original y los documentos relacionados, las fechas de pago, los importes, las monedas, los tipos de cambio y los impuestos correspondientes.
Fundamento: Artículo 29-A del Código Fiscal de la Federación y disposiciones aplicables del complemento para recepción de pagos.
6. Diferencias entre el IVA contable y el IVA fiscal
Este es uno de los puntos más importantes en cualquier conciliación.
El IVA no debe analizarse únicamente a partir de las facturas emitidas y recibidas.
La Ley del IVA establece reglas relacionadas con el cobro efectivo de las contraprestaciones y los requisitos para acreditar el impuesto.
Por ello, una empresa puede tener facturas emitidas durante determinado mes que todavía no han sido cobradas.
De igual forma, puede registrar facturas de proveedores que todavía no han sido pagadas.
Ejemplo:
Durante septiembre una empresa presenta la siguiente información:
| Concepto | Importe |
|---|---|
| Ventas facturadas antes de IVA | $500,000 |
| Ventas efectivamente cobradas antes de IVA | $350,000 |
| Diferencia pendiente de cobro | $150,000 |
Suponiendo que todas las operaciones estén gravadas al 16%, y sin considerar anticipos u otras particularidades, el IVA relacionado con los cobros de $350,000 sería de $56,000.
El IVA correspondiente a las ventas pendientes de cobro deberá analizarse conforme al momento en que efectivamente se reciban las contraprestaciones.
Esto explica por qué el IVA de los CFDI emitidos no necesariamente coincide con el IVA causado del periodo.
Fundamentos:
- Artículo 1-B de la Ley del IVA.
- Artículo 5 de la Ley del IVA.
- Artículo 5-D de la Ley del IVA.
7. Diferencias en ISR: no todos los contribuyentes acumulan ingresos de la misma manera
Otro error frecuente consiste en comparar directamente el total de CFDI emitidos contra los ingresos acumulables declarados para ISR, sin considerar el régimen fiscal del contribuyente.
El momento de acumulación puede variar según se trate de una persona moral del régimen general, una persona física con actividades empresariales o un contribuyente del Régimen Simplificado de Confianza.
Por ejemplo, para las personas morales del régimen general, el artículo 17 de la Ley del ISR establece diferentes supuestos para determinar cuándo se consideran obtenidos los ingresos.
En cambio, otros regímenes fiscales pueden considerar reglas basadas en ingresos efectivamente cobrados.
Por esta razón, no debe utilizarse una sola fórmula de conciliación para todos los contribuyentes.
Antes de comparar ingresos, es indispensable identificar el régimen fiscal y las disposiciones aplicables.
Fundamentos:
- Artículos 16 y 17 de la Ley del ISR.
- Artículos 100 y 102 de la Ley del ISR, para los supuestos correspondientes.
- Disposiciones del Régimen Simplificado de Confianza, cuando resulten aplicables.
8. Nóminas timbradas que no coinciden con los registros contables
Las nóminas también pueden generar diferencias.
Una empresa puede tener recibos de nómina timbrados ante el SAT cuyos importes no coincidan con las pólizas contables, las provisiones o los pagos efectivamente realizados.
Entre las causas más comunes se encuentran:
- Recibos duplicados o sustituidos.
- CFDI de nómina cancelados.
- Diferencias entre fechas de pago y periodos de nómina.
- Ajustes de percepciones y deducciones.
- Registros contables pendientes.
- Diferencias entre percepciones gravadas, exentas y totales.
Para identificar estos problemas es recomendable conciliar los CFDI de nómina con los acumulados del sistema de nóminas, las pólizas contables y los pagos realizados.
Fundamentos: Artículos 27, 94, 96 y 99 de la Ley del ISR, según corresponda.
9. ¿Qué consecuencias pueden tener las diferencias fiscales?
Las diferencias entre CFDI, contabilidad y declaraciones pueden provocar que la autoridad solicite aclaraciones o información adicional.
Dependiendo de las circunstancias, pueden existir:
- Cartas invitación del SAT.
- Requerimientos de información.
- Revisiones electrónicas.
- Observaciones sobre ingresos o deducciones.
- Diferencias en impuestos declarados.
- Actualizaciones, recargos o sanciones cuando exista un incumplimiento legal.
Sin embargo, no toda diferencia constituye automáticamente una infracción fiscal.
Una diferencia puede encontrarse plenamente justificada por la naturaleza de la operación, el momento de acumulación o el tratamiento fiscal correspondiente.
La clave está en poder identificarla, documentarla y explicarla.
Fundamentos: Artículos 28, 42, 53-B y 63 del Código Fiscal de la Federación, conforme a los supuestos aplicables.
10. ¿Cómo realizar una conciliación entre los CFDI y la contabilidad?
Una revisión preventiva puede organizarse mediante el siguiente procedimiento:
Paso 1. Obtener la información fiscal
Consultar y descargar los CFDI emitidos y recibidos del periodo, incluyendo comprobantes de ingreso, egreso, pago y nómina.
Paso 2. Verificar el estado de los comprobantes
Identificar CFDI vigentes, cancelados y sustituidos, así como sus relaciones fiscales.
Paso 3. Comparar contra la contabilidad
Relacionar los UUID con las pólizas contables para identificar comprobantes sin contabilizar y registros sin documentación fiscal vinculada.
Paso 4. Revisar los pagos
Conciliar cobros y pagos contra los complementos correspondientes, considerando fechas, importes, monedas y tipos de cambio.
Paso 5. Analizar ISR e IVA
Determinar las diferencias que correspondan a reglas fiscales de acumulación, causación o acreditamiento, según el régimen y la operación.
Paso 6. Documentar las diferencias
Clasificar cada resultado como error, registro pendiente, diferencia temporal, diferencia de criterio o situación que requiere investigación.
Paso 7. Realizar las correcciones procedentes
Cuando se identifique un error, revisar si corresponde corregir la contabilidad, el CFDI o alguna declaración, de acuerdo con las disposiciones aplicables.
Este procedimiento puede realizarse manualmente, pero conforme aumenta el volumen de operaciones, también aumenta el tiempo necesario para revisar la información.
Es aquí donde las herramientas tecnológicas pueden contribuir a mejorar la eficiencia del proceso.
11. CONTPAQi Anticipa®: convierte tu información fiscal en una herramienta de prevención
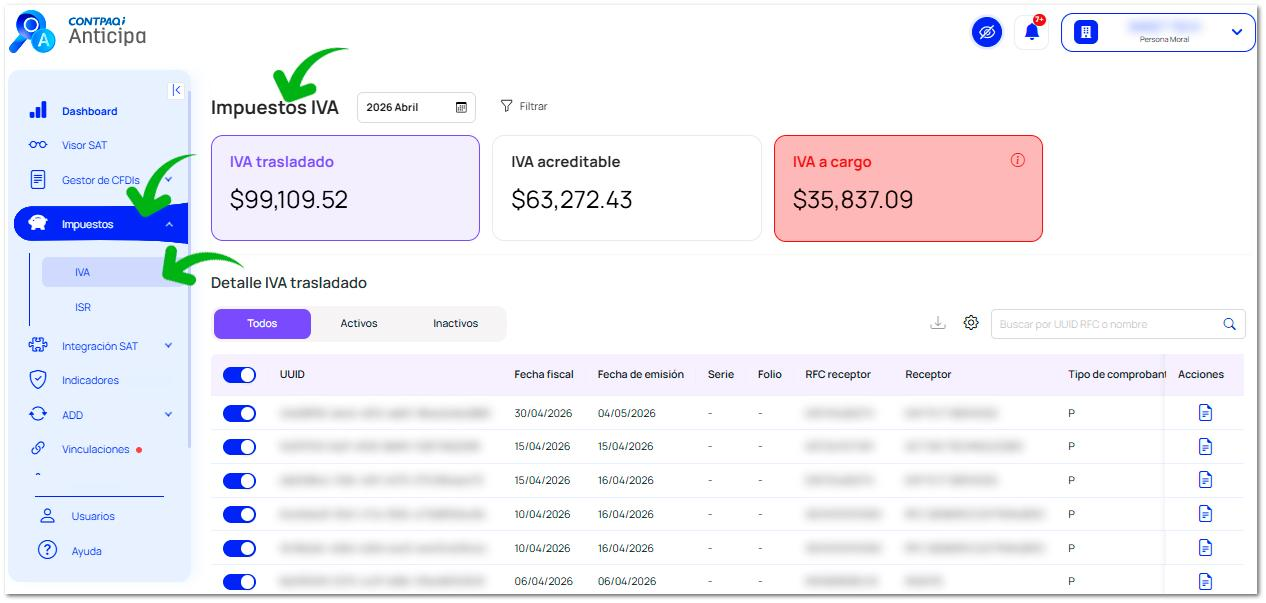
¿Y si pudieras detectar posibles inconsistencias fiscales antes de que se conviertan en un problema?
CONTPAQi Anticipa® es una solución tecnológica diseñada para facilitar el análisis, la conciliación y el seguimiento de la información fiscal de empresas y despachos contables.
Su objetivo es ayudar a los contribuyentes a identificar posibles diferencias entre sus CFDI, sus registros contables y la información fiscal disponible, mediante indicadores y herramientas de análisis.
En lugar de depender exclusivamente de revisiones manuales, CONTPAQi Anticipa® permite centralizar información y visualizar situaciones que requieren atención.
Principales beneficios
Conciliación fiscal automatizada
Facilita la comparación de información fiscal para identificar posibles discrepancias y dar seguimiento a los documentos que requieren revisión.
Detección preventiva de inconsistencias
Permite identificar diferencias relacionadas con comprobantes fiscales y otros datos relevantes, ayudando a tomar medidas oportunas.
Análisis de IVA e ISR
Proporciona indicadores para analizar información relacionada con impuestos, ingresos, deducciones y posibles diferencias fiscales.
Información disponible en la nube
Permite consultar información desde una plataforma en línea, facilitando su revisión y seguimiento.
Indicadores y alertas
Ayuda a identificar situaciones que requieren atención mediante indicadores orientados a la prevención de riesgos fiscales.
Reportes para tomar mejores decisiones
Facilita la consulta y el análisis de información fiscal mediante reportes que apoyan las actividades administrativas y contables.
¿A quién puede ayudar CONTPAQi Anticipa®?
Esta herramienta puede resultar útil para:
- Empresas que buscan mejorar su control fiscal.
- Despachos contables que administran múltiples contribuyentes.
- Contadores responsables de conciliaciones periódicas.
- Departamentos administrativos y fiscales.
- Negocios que desean detectar inconsistencias antes de presentar declaraciones o atender requerimientos.
¿CONTPAQi Anticipa® sustituye al contador?
No.
La tecnología facilita la identificación y el análisis de información, pero la interpretación de las operaciones, la determinación de los impuestos y las decisiones de cumplimiento requieren conocimientos contables y fiscales.
La combinación de herramientas tecnológicas y criterio profesional permite construir procesos de revisión más eficientes y confiables.
12. Anticípate a los riesgos fiscales con VICA CONSULTORES
En VICA CONSULTORES sabemos que mantener la información fiscal correctamente conciliada puede representar un reto, especialmente para empresas que administran grandes volúmenes de CFDI.
Por ello, ponemos a tu disposición soluciones tecnológicas como CONTPAQi Anticipa®, que pueden ayudarte a fortalecer tus procesos de revisión y control fiscal.
Si deseas conocer sus funcionalidades, opciones de licenciamiento o requerimientos de implementación, podemos orientarte para identificar la solución adecuada para tu empresa o despacho contable.
No esperes a recibir una carta invitación para comenzar a revisar tu información fiscal.
Anticiparte a posibles diferencias puede ayudarte a tomar mejores decisiones y mantener un mayor control de tus obligaciones.
Contáctanos y conoce CONTPAQi Anticipa®.
Conoce más sobre CONTPAQi Anticipa®
Fuentes oficiales y fundamentos legales
1. Código Fiscal de la Federación
Artículos 28, 29, 29-A, 42, 53-B y 63, entre otros aplicables.
Consultar Código Fiscal de la Federación — Cámara de Diputados
2. Ley del Impuesto sobre la Renta
Disposiciones relativas a ingresos acumulables, deducciones y obligaciones fiscales.
Consultar Ley del ISR — Cámara de Diputados
3. Ley del Impuesto al Valor Agregado
Artículos 1-B, 5 y 5-D, relacionados con cobro efectivo, acreditamiento y cálculo del impuesto.
Consultar Ley del IVA — Cámara de Diputados
4. Servicio de Administración Tributaria
Consulta de facturas electrónicas emitidas y recibidas.
5. CONTPAQi Anticipa®
Información del fabricante sobre las funcionalidades de conciliación, análisis fiscal e indicadores preventivos.
Consultar sitio oficial de CONTPAQi Anticipa®
VICA CONSULTORES
Soluciones contables, fiscales y tecnológicas para empresas y despachos.
Aviso: Este artículo tiene fines informativos. Las situaciones descritas deberán analizarse conforme al régimen fiscal, la naturaleza de las operaciones y las disposiciones legales vigentes. El uso de herramientas tecnológicas no sustituye la revisión profesional ni garantiza por sí mismo el cumplimiento de las obligaciones fiscales.